Bei Buchhaltungsunterlagen reicht es nicht, einen Beleg sauber zu speichern. Entscheidend ist, welchem Rechtsträger und Zeitraum er zuzuordnen ist, ob eine Zahlung dazu gehört und ob die Unterlagen für die weitere Bearbeitung vollständig sind.
Die Ausgangslage
Wie beim allgemeinen Posteingang kamen Belege aus verschiedenen Quellen digital zusammen. Die eigentliche Arbeit begann danach.
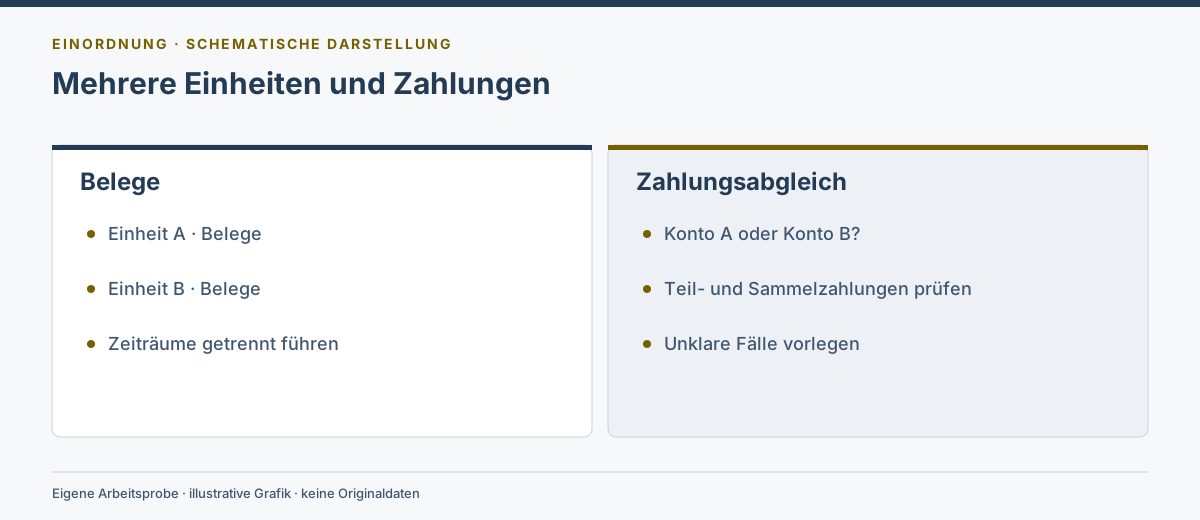
Bei mehreren Unternehmen, privaten und geschäftlichen Zahlungswegen sowie unterschiedlichen Jahren muss jeder Beleg korrekt eingeordnet werden.
Zusätzlich stellt sich die Frage, ob eine Zahlung bereits erfolgt ist, über welches Konto sie gelaufen ist und ob Beleg und Kontobewegung tatsächlich zusammengehören.
Warum das mehr als Ablage ist
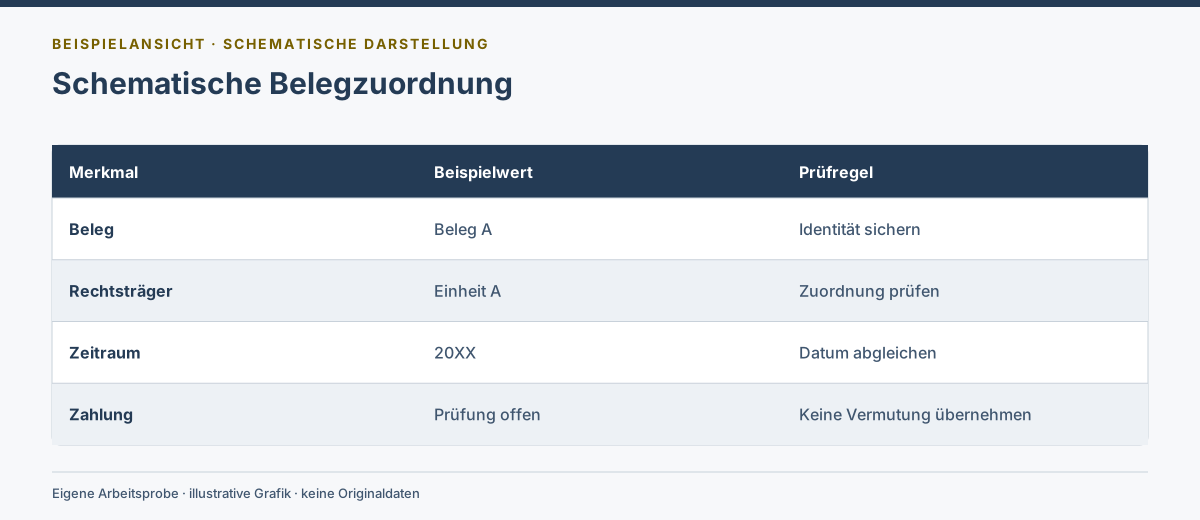
Ein Dateiname und ein Ordner lösen diese Aufgabe nur teilweise. Für die Buchhaltung braucht ein Dokument fachliche Merkmale: Rechtsträger, Zeitraum, Belegart, möglicher Zahlungsvorgang und Bearbeitungsstatus.
Fehlt diese Struktur, wird dieselbe Zuordnungsarbeit später erneut geleistet – häufig bei Monats- oder Jahresabschluss unter höherem Zeitdruck.
Unser Zielprozess
Wir haben den Buchhaltungsprozess als spezialisierte Erweiterung des allgemeinen Dokumenteneingangs definiert.
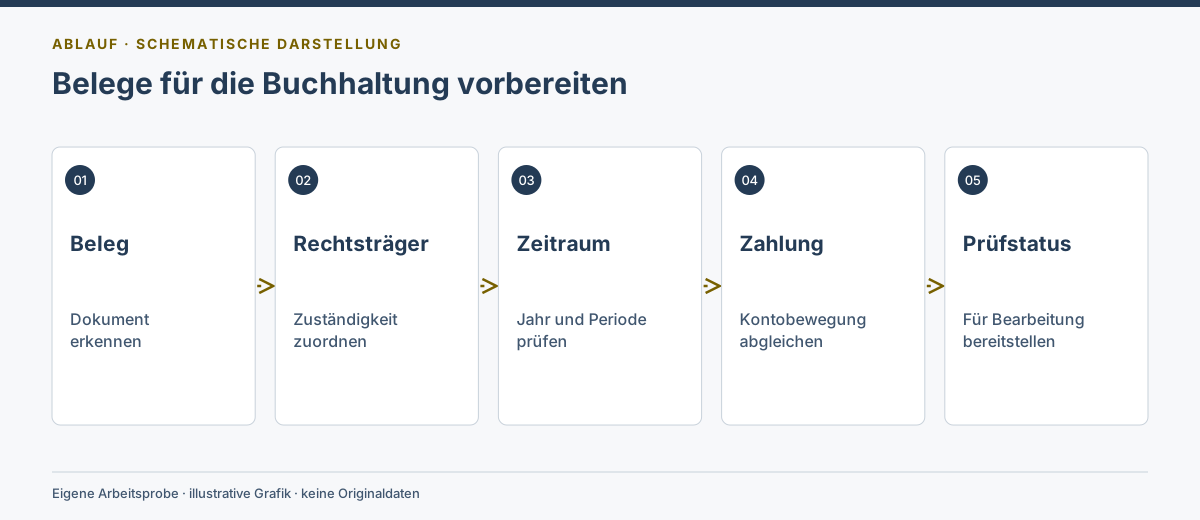
Der Ablauf lautet: Beleg erkennen → Rechtsträger bestimmen → Jahr beziehungsweise Zeitraum zuordnen → Beleg klassifizieren → Zahlung suchen und abgleichen → Prüfstatus setzen → für die weitere Buchhaltung bereitstellen.
Buchhaltungsrelevante Dokumente werden dabei bewusst von allgemeinen Projekt- und Unternehmensakten getrennt geführt.
Automatisierung mit Grenzen
Eindeutige Merkmale können automatisiert erkannt und für die Zuordnung genutzt werden. Dazu gehören beispielsweise Aussteller, Rechnungsdatum, Betrag, Währung oder bekannte Kontobeziehungen.
Nicht jeder Zahlungsabgleich ist eindeutig. Teilzahlungen, Sammelzahlungen, Fremdwährungen oder abweichende Zahlungsempfänger brauchen weiterhin Regeln und gegebenenfalls eine menschliche Prüfung.
Ziel ist deshalb keine 'vollautomatische Buchhaltung', sondern weniger manuelle Vorarbeit und eine nachvollziehbare Übergabe an die eigentliche Buchhaltung.
Der aktuelle Stand
Die organisatorische Struktur für buchungsrelevante Belege und Zahlungen ist getrennt definiert; der automatisierte Zahlungsabgleich wird schrittweise erweitert.
Damit ist der Prozess heute bereits klarer und reproduzierbarer, ohne einen Automatisierungsgrad zu behaupten, der noch nicht durchgehend erreicht ist.
Was daran übertragbar ist
Besonders relevant ist dieser Ansatz für Unternehmer mit mehreren Gesellschaften, Projekten oder Bankkonten sowie für Büros, in denen Belege zunächst intern gesammelt und später an Steuerberatung oder Buchhaltung übergeben werden.
Der größte Hebel liegt häufig nicht in der Buchung selbst, sondern in der sauberen Vorarbeit davor.
„Buchhaltung beginnt nicht mit der Buchung. Sie beginnt damit, dass der richtige Beleg dem richtigen Vorgang zugeordnet ist.“